El sector asegurador pasa por una evolución impulsada por la inteligencia artificial. Pero en un contexto marcado por siniestros, riesgos complejos y clientes que exigen respuestas inmediatas, las aseguradoras buscan reinventar la experiencia del usuario sin perder el componente humano. La pregunta es: ¿cómo la IA y las personas pueden convivir con un modelo eficiente y empático?
Por años, el sector asegurador fue considerado uno de los más conservadores dentro de los servicios financieros, con estructuras operativas apoyadas en procesos extensos, burocracia documental y modelos de atención que permanecieron casi intactos durante años. Sin embargo, el cambio tecnológico y las nuevas expectativas del consumidor alteraron ese equilibrio.
La digitalización dejó de ser un proyecto opcional y se convirtió en una necesidad estratégica para las aseguradoras. El detonante: los clientes actuales viven acostumbrados a experiencias inmediatas, plataformas intuitivas y respuestas en tiempo real. En consecuencia, exigen eficiencia al enfrentar un siniestro, solicitan atención y buscan protección frente a riesgos y desastres.
Ahí inició una de las mayores presiones para la industria que, históricamente, operaba bajo una lógica reactiva e intervenía después de ocurrido el daño. Pero el nuevo entorno global marcado por eventos catastróficos más frecuentes obligó al sector a replantear su papel frente a los clientes.
Ahora, un análisis de McKinsey & Company asegura que la experiencia del cliente es uno de los principales factores de diferenciación competitiva de la industria aseguradora. Por ello, las empresas con mejores indicadores de experiencia han superado a sus competidores en crecimiento, rentabilidad y fidelización
La explicación tiene un carácter emocional, porque el seguro no es un producto que el cliente use todos los días, sino que la relación permanece inactiva hasta que ocurre una emergencia. Es, entonces, cuando el asegurado pone a prueba la promesa de protección de la compañía, y espera rapidez administrativa, claridad, acompañamiento y confianza.
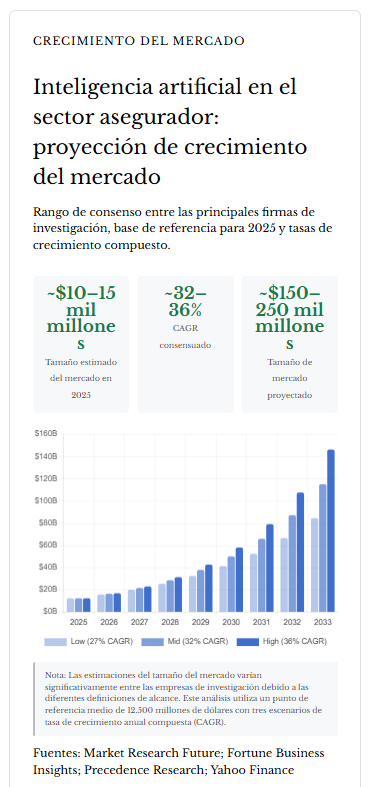
En ese escenario, la inteligencia artificial (IA) se posiciona como un gran motor de transformación. Vaya de qué forma. De acuerdo a Insurance Business, el mercado de seguros con IA estaba valorado en 8,630 millones de dólares en 2025, y se prevé que alcance los 59,500 millones de dólares en 2033, con una tasa de crecimiento anual compuesta superior al 27 por ciento.
Fuente: Insurance Business
¿CÓMO LA IA REDEFINE LA EXPERIENCIA DEL CLIENTE ASEGURADOR?
La llegada de la IA al sector asegurador no fue una tendencia pasajera. Su expansión respondió a problemas estructurales históricos: lentitud administrativa, fragmentación de datos, altos costos operativos y procesos complejos de gestión de siniestros.
Durante años, resolver una reclamación podía tardar semanas, incluso meses. El asegurado enfrentaba llamadas interminables, trámites repetitivos y largos periodos de incertidumbre. Pero la IA comenzó a modificar esa experiencia.
Uno de los casos más representativos es el de Lemonade, insurtech estadounidense que gestiona las primeras notificaciones de siniestros del 96% de las reclamaciones sin intervención humana, mientras que el 55% de todas sus reclamaciones las liquida automatizadamente, realizando algunos de sus pagos, incluso, en cuestión de segundos.
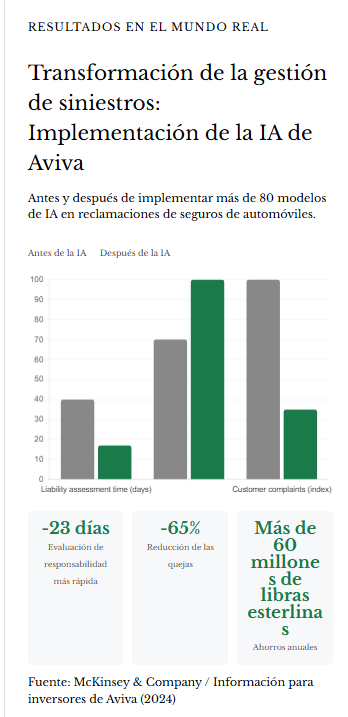
El impacto de la IA tiene también un cambio emocional para el cliente, al recibir respuestas inmediatas, seguimiento automatizado y procesos más transparentes. Un claro ejemplo es Aviva, la mayor aseguradora del Reino Unido que implementó más de 80 modelos de IA en su operación de siniestros automotrices, logrando reducir 23 días los tiempos de evaluación de responsabilidad y disminuir 65% las quejas de clientes.
La IA igualmente transformó la gestión de riesgos. Las aseguradoras empezaron a trabajar con sensores inteligentes, dispositivos telemáticos y análisis predictivo para detectar fugas de agua, hábitos de conducción peligrosos o señales tempranas de incidentes antes de que ocurra un siniestro, con lo que el seguro deja de ser reactivo para convertirse en preventivo.
En materia de gestión de desastres, el aumento de eventos climáticos extremos obligó a las aseguradoras a desarrollar modelos más dinámicos para interpretar riesgos complejos. Así, la IA utiliza imágenes satelitales, simulaciones meteorológicas y análisis de comportamiento climático para prevenir inundaciones, incendios forestales y tormentas.
Para IBM, la IA ayuda a las organizaciones a mejorar la experiencia del cliente gracias al marketing dirigido a grupos específicos mediante mensajes personalizados. Además mejora el servicio de atención al cliente al proporcionarle potentes herramientas de autoservicio (como chatbots y asistentes virtuales), y equipar a los agentes de servicio de atención con más información a través de la IA generativa.
Fuente: Insurance Business
FACTOR HUMANO EN SEGUROS: CONFIANZA, EMPATÍA Y ACOMPAÑAMIENTO EN MOMENTOS CRÍTICOS
Aunque la IA está transformando al sector asegurador, el factor humano sigue siendo insustituible en los momentos más sensibles del viaje del cliente. Porque el seguro no es únicamente un negocio financiero; también es una actividad profundamente emocional.
Cuando una persona enfrenta la pérdida de su patrimonio, un accidente grave o las consecuencias de un desastre natural, no solo busca rapidez administrativa. Necesita sentirse escuchada, comprendida y acompañada, y ahí es donde la tecnología aún tiene limitaciones importantes.
Un experto de McKinsey & Company asegura que, para experiencias más complejas, como comprar una póliza o resolver un problema, más del 70% de los clientes prefiere la interacción presencial con un agente o representante externo. ¿La razón? la empatía no puede automatizarse completamente.
Un chatbot puede responder preguntas simples o validar documentos, pero transmitir tranquilidad durante un siniestro catastrófico necesita sensibilidad humana, criterio y capacidad de interpretación emocional. Y estas necesidades son más evidentes, tratándose de seguros de vida y salud.
El propio sector reconoce esta realidad. El estudio CEO Voices 2026, elaborado por Sollers Consulting, concluye que la IA está fortaleciendo, y no eliminando, la relevancia del juicio humano. Y precisa que los directivos entrevistados sostienen que, conforme aumenta la automatización, las personas comienzan a enfocarse en tareas de mayor valor estratégico y emocional.
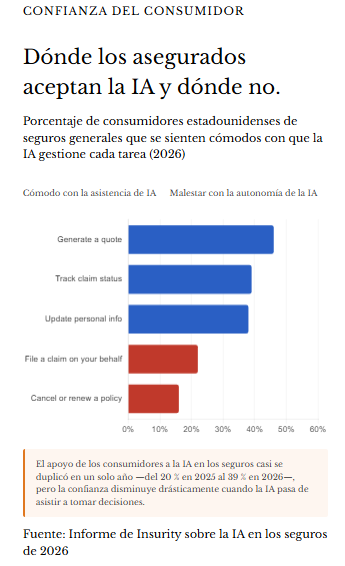
Además, está el factor “confianza”. En la medida que la IA gana presencia en la toma de decisiones, también aumentan las preocupaciones sobre transparencia, sesgos algorítmicos y automatización excesiva, sobre todo en los siniestros complejos.
Por ello, las aseguradoras más avanzadas mantienen supervisión humana en decisiones críticas. Para muestra está el caso de Allianz y su Proyecto Nemo que, aunque automatiza gran parte del procesamiento de reclamaciones relacionadas con tormentas y cortes eléctricos, profesionales humanos validan las indemnizaciones finales.
Fuente: Insurance Business
MODELO HÍBRIDO EN SEGUROS: LO MEJOR DE DOS MUNDOS
Mientras avanza la transformación digital del sector asegurador, se confirma que su futuro no será completamente automatizado ni completamente humano; será híbrido.
Las aseguradoras están viendo que la verdadera ventaja competitiva no está en reemplazar personas por algoritmos, sino en combinar inteligentemente ambas capacidades. La IA ofrece velocidad, escalabilidad, análisis masivo de datos y automatización, mientras que las personas aportan empatía, criterio, negociación y confianza. Y juntas permiten construir una experiencia del cliente más sólida.
Recordia ejemplifica que, cuando los agentes inteligentes de voz trabajan coordinadamente con los agentes humanos, integran una red de atención integral y eficiente que logra que las aseguradoras atiendan a los clientes 24/7, reduzcan hasta un 25% los costos operativos, disminuyan los tiempos de atención en más del 50%, y mejoren los indicadores de satisfacción en un 25% o más.
Empresas como Aon ya avanzan hacia este modelo híbrido. La compañía anunció una colaboración con DataRobot para incorporar IA agéntica en distintos procesos operativos como la incorporación de clientes y la atención diaria, pero manteniendo la supervisión humana en decisiones críticas.
Incluso, la industria comienza a hablar de una “fuerza laboral biónica”, donde las personas trabajan permanentemente apoyadas por la IA. Y si las aseguradoras logran equilibrar ambas dimensiones, podrán construir relaciones más sólidas y una mejor experiencia con sus clientes que, después de todo, son su razón de ser.
SINESTRY integra innovación tecnológica y talento humano para fortalecer la gestión de riesgos, siniestros y desastres, ofreciendo experiencias más ágiles, cercanas y eficientes para aseguradoras y entidades gubernamentales. ¡Conócenos!