La detención de Nemesio Oseguera, en Tapalpa, Jalisco, detonó una cadena de bloqueos, incendios y afectaciones en distintos puntos del país, que trascendieron lo policial para convertirse en un fenómeno de riesgo patrimonial. El caso deja lecciones críticas sobre continuidad operativa, coberturas y gestión masiva de siniestros para asegurados, aseguradoras y autoridades públicas.
La mañana del 22 de febrero, la tranquilidad del “Pueblo Mágico” de Tapalpa, Jalisco, se fracturó de un momento a otro. Y es que el despliegue de fuerzas federales en la detención de Nemesio Oseguera Cervantes, alias “El Mencho”, (identificado como líder del Cártel Jalisco Nueva Generación) provocó una violenta reacción, desatándose una secuencia de narcobloqueos y actos de violencia que derivaron en daños patrimoniales a vehículos, unidades de transporte de carga, establecimientos comerciales, así como destrucción de infraestructura pública y paro de actividades económicas.
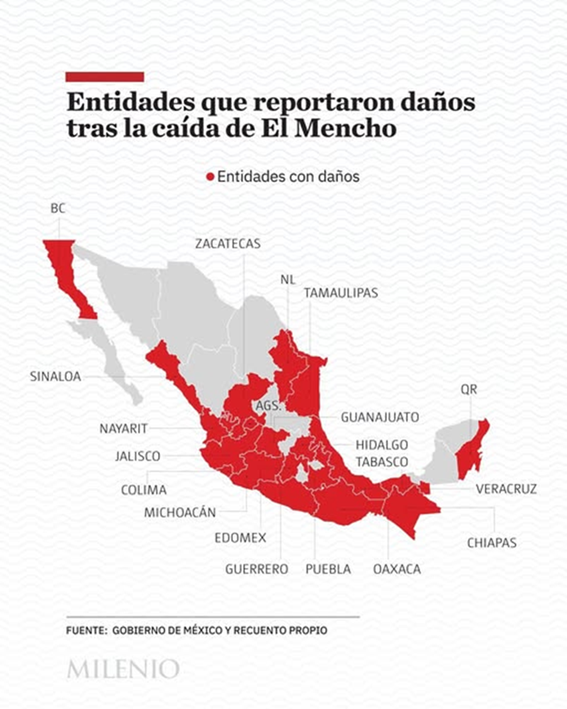
El patrón no fue aislado ni tampoco focalizado en Jalisco. Reporte de autoridades y cobertura de medios nacionales documentaron que los incidentes se extendieron en cuestión de horas en al menos 20 entidades del país.
El golpe económico y la activación de pólizas fue inmediata, al menos en el caso de vehículos robados. De hecho, la Asociación Mexicana de Seguros (AMIS), en voz de su directora, Norma Alicia Rosas, informó que, tan solo entre el domingo 22 de febrero y el martes 24 de febrero, fueron robados 631 vehículos asegurados, 92% de ellos en los estados de Jalisco, Michoacán y Nayarit.
Por su parte, la Confederación de Cámaras Nacionales de Comercio, Servicios y Turismo dijo que, el operativo de seguridad en el que murió “El Mencho” y la posterior jornada de violencia en diversos estados de la República Mexicana, habría ocasionado pérdidas preliminares estimadas entre los 87.47 y 116 millones de dólares. Fue, por lo tanto, una perturbación económica con impacto multisectorial, caracterizado por una alta concentración de daños.
Desde la óptica de gestión de riesgos, este caso es un ejemplo paradigmático de cómo un evento de seguridad pública escala rápidamente a un fenómeno de siniestralidad patrimonial que se manifiesta en múltiples ramos aseguradores y que tiene un impacto nacional. A partir de esta premisa, es posible analizar cuatro ejes estratégicos: continuidad operativa, tipología de coberturas, gestión masiva de reclamaciones, y lecciones estructurales para asegurados, aseguradoras y autoridades.
Fuente: Milenio
CONTINUIDAD OPERATIVA: DEL PLAN A LA ACCIÓN
Horas después de los hechos, la AMIS emitió un comunicado en el que señaló que “las instituciones aseguradoras mantienen activos sus protocolos de atención a siniestros y continuidad operativa, con el objetivo de garantizar el servicio oportuno a los asegurados que hayan sufrido afectaciones en su patrimonio”. Más que una declaración, la postura del gremio fue la de reflejar un modelo operativo que contempla la continuidad de funciones críticas incluso en contextos de violencia social, y que se alinea con prácticas de continuidad de negocio adoptadas en mercados maduros de seguros.
La continuidad operativa en seguros implica la capacidad de mantener funciones críticas (recepción de avisos, evaluación de daños, autorización de pagos, atención a clientes) incluso bajo condiciones de alteración del orden público. En eventos como el originado en Tapalpa, efectivamente, los retos fueron múltiples: restricción de movilidad para ajustadores, riesgos de seguridad en campo, cortes intermitentes de comunicación o saturación de líneas de atención.
Pero, lamentablemente, el país se mueve en un escenario de inseguridad. “De hecho, el informe “Global Risks Report”, del Foro Económico Mundial, reconoce que la delincuencia y actividades económicas ilícitas es el segundo riesgo que más preocupa a los empresarios de México. Por lo tanto, la resiliencia debe implicar redireccionamiento inteligente de cargas de trabajo, escenarios de acceso restringido, coordinación con autoridades de seguridad, y uso intensivo de herramientas digitales.
TIPOLOGÍA DE COBERTURAS: ENCUADRE TÉCNICO DEL DAÑO PATRIMONIAL
En términos aseguradores, los daños derivados de bloqueos o actos de violencia pueden encuadrarse, según el clausulado específico, dentro de coberturas de daños materiales por incendio, vandalismo o actos maliciosos. En seguros de automóviles, las pólizas de cobertura amplia suelen incluir protección contra incendio y daños materiales; en comercios, las pólizas multirriesgo contemplan daños al inmueble y, en uno casos, pérdida de ingresos por interrupción de negocios.
La precisión técnica es fundamental. En seguros de autos, no todos los asegurados cuentan con cobertura amplia; quienes tienen únicamente responsabilidad civil no estarán protegidos frente a daños propios. Para establecimientos comerciales, la existencia —o ausencia— de cobertura de interrupción de negocios puede marcar la diferencia entre una recuperación rápida o una crisis de liquidez.
Sin embargo, aquí surge un punto crítico para la cultura del riesgo en México, porque la penetración del seguro en el país se sitúa en torno a 2.3% del PIB, según cifras de la AMIS. Esta brecha implica, en los hechos, que una proporción considerable de activos expuestos a eventos de inseguridad no cuenta con respaldo financiero asegurador.
GESTIÓN MASIVA DE RECLAMACIONES: CUANDO LA FRECUENCIA SE CONCENTRA
Hechos de violencia social, como los desatados el “domingo negro”, no suelen generar la misma cantidad de reclamos que un desastre natural de gran escala, aunque sí pueden producir alta frecuencia de siniestros en zonas específicas y en cortos periodos de tiempo. Sin embargo, este tipo de riesgos exige capacidades similares a las desplegadas en desastres naturales: recepción simultánea de múltiples avisos, priorización de casos y trazabilidad de cada expediente.
Aquí emerge la relevancia de los sistemas especializados de gestión de siniestros como el de SINESTRY. También, plataformas que permitan georreferenciar daños, cargar evidencia digital, automatizar validaciones de póliza y generar reportes en tiempo real ofrecen una ventaja operativa crítica. Además, la digitalización reduce tiempos de ciclo y minimiza desplazamientos innecesarios en contextos donde la seguridad puede estar comprometida.
Asimismo, la gestión masiva necesita coordinación con autoridades locales. Para validar circunstancias de los hechos (por ejemplo, si un vehículo fue dañado en un bloqueo específico) la existencia de reportes oficiales facilita la determinación de cobertura y evita controversias posteriores. La interoperabilidad de datos, respetando marcos de protección de información, se convierte, en consecuencia, en un activo estratégico.
LECCIONES PARA ASEGURADOS, ASEGURADORAS Y AUTORIDADES: IMPREVISIBILIDAD TEMPORAL, PREVISIBILIDAD ESTRUCTURAL
El 22 de febrero no estaba marcado en ningún calendario financiero. No obstante, como categoría de riesgo, la violencia social es estructuralmente previsible en un país con dinámicas complejas de seguridad. La fecha es incierta; la exposición no lo es, por lo que este caso deja lecciones a varios actores para reducir problemas posteriores:
Para asegurados
- Revisar condiciones generales, sumas aseguradas y deducibles antes de que ocurra el siniestro.
- Documentar el estado del vehículo o del negocio.
- Mantener facturas digitalizadas.
- Conocer los canales de aviso inmediato.
Para aseguradoras
- Revisar y actualizar modelos de riesgos que incluyan escenarios de violencia social y disturbios civiles como una categoría de exposición real.
- Fortalecer protocolos de comunicación inmediata con asegurados y canales alternos cuando los centros tradicionales están saturados o inaccesibles.
- Capacitar ajustadores regionales y establecer equipos de respuesta rápida con acceso seguro y prioridad de movilidad.
Para autoridades responsables de gestión de riesgos
- Establecer mecanismos de colaboración con el sector asegurador para compartir datos de eventos en curso que permitan validar siniestros.
- Crear estímulos que incentiven coberturas adecuadas para negocios y flotas de autos en zonas con mayor exposición.
- Incluir herramientas de resiliencia financiera en estrategias de desarrollo local.
La gran lección para todos: la violencia puede ser imprevisible en su detonador; la preparación no debería de serlo.
En escenarios donde la frecuencia se concentra y la complejidad técnica aumenta, tanto el sector público como el asegurador pueden confiar en la experiencia y capacidades de SINESTRY en la externalización y gestión especializada de siniestros de alto impacto y alto volumen. ¡Contrata a SINESTRY!