El 2026 emerge como un año de transición crucial para el mercado asegurador global y latinoamericano. Inflación persistente, fragmentación económica, volatilidad climática y presiones operativas definirán las prioridades del sector. Es un panorama que exige anticipación, decisiones estratégicas y nuevos modelos de gestión de riesgos.
Desde una perspectiva global, 2025 no fue un año cualquiera. Fue un periodo de tensiones financieras, reacomodos políticos y desajustes inflacionarios que dejaron al mercado asegurador con numerosas piezas por reordenar.
El informe “Global Economic & Insurance Outlook: Shifting Sands”, elaborado por el Swiss Re Institute, sintetiza en palabras de Jerome Jean Haegeli, Economista Jefe del Grupo, la sensación dominante: “La política industrial está reescribiendo el manual económico: la IA se está acelerando, el crecimiento parece fuerte, pero el ciclo crediticio revelará cuán sólido es realmente”.
Esta frase encierra una realidad ineludible: el 2026 no arranca desde la estabilidad, sino desde el reacomodo. ¿Cómo se manifiesta?
- Las economías avanzadas comienzan a desacelerarse tras varios trimestres de expansión acelerada.
- La inflación no cayó tan rápido como se esperaba y continúa presionando costos operativos, reservas técnicas y siniestros.
- Las tensiones geopolíticas y la fragmentación industrial complican las cadenas de suministro.
- La transición energética avanza, pero no sin sobresaltos.
- Los eventos climáticos extremos continúan generando pérdidas récord.
En medio de este entorno, el Swiss Re Institute proyecta que la economía global crecerá 2.5% en 2026 y 2.6% en 2027, un nivel que indica estabilidad, pero también moderación. Así las cosas, el sector asegurador entra a 2026 con una mezcla de optimismo moderado y vigilancia constante. Es un entorno donde cada decisión (en tarifas, reaseguro, suscripción, inversiones y reservas) será observada con lupa por mercados, gobiernos y reguladores.
PRONÓSTICOS PARA EL MERCADO ASEGURADOR GLOBAL: UN CRECIMIENTO QUE AVANZA, PERO NO DESPEGA
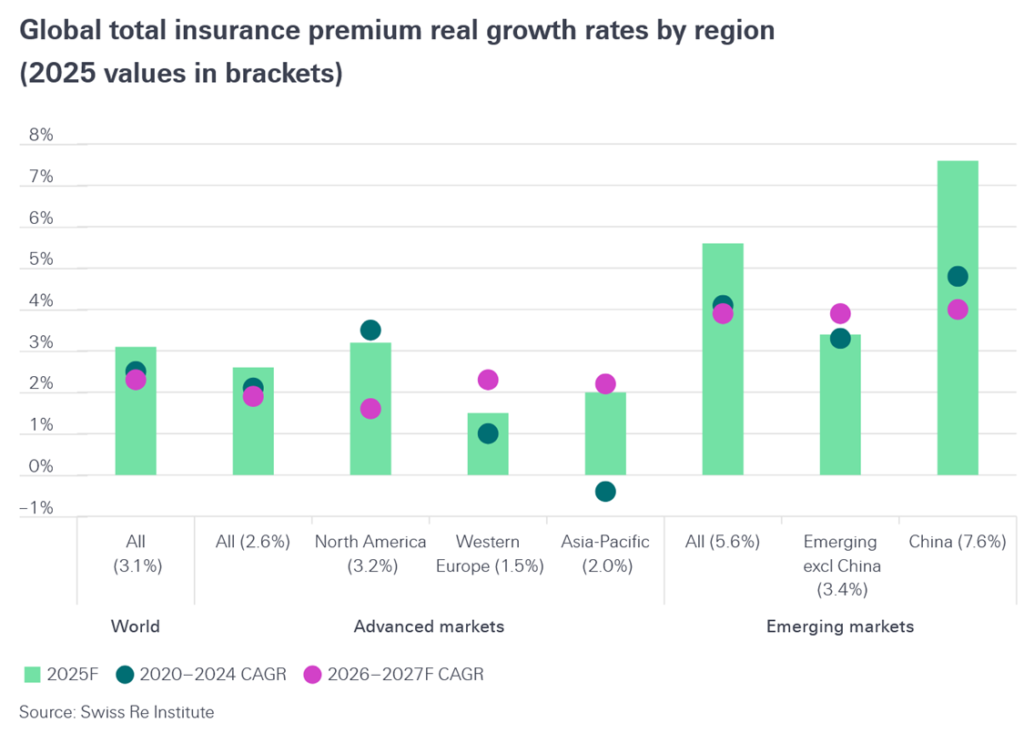
Según el Swiss Re Institute, el mercado asegurador global avanzará en 2026, aunque a un ritmo más lento que en años recientes. De acuerdo con sus estimaciones, el crecimiento de las primas de seguros (Vida y No Vida) será en promedio de 2.3% real en 2026-2027, por debajo del 2.5% registrado en los últimos cinco años (2.5%).
La desaceleración no implica un retroceso. Más bien, la industria transita hacia un equilibrio moderado por factores estructurales como mayor exposición a catástrofes, inflación persistente, fragmentación financiera internacional y regulación más estricta sobre capital y solvencia.
Además el organismo indica que tres transformaciones marcarán el mercado asegurador global:
- La política industrial como nuevo eje económico. Países que buscan soberanía tecnológica y energética están redibujando el mapa de riesgos globales, lo que abre nuevos mercados aseguradores, pero también incrementa la exposición a riesgos de infraestructura crítica.
- Inflación persistente. Aunque a la baja, la inflación erosiona reservas y eleva costos de siniestros, por lo que el Swiss Re Institute advierte que incluso valores moderados tienen efectos significativos sobre los balances.
- Fragmentación geoeconómica y financiera. El informe prevé que esta tendencia encarecerá los seguros y reducirá las opciones de diversificación, lo que impactará especialmente en reaseguro y en coberturas internacionales.
El Swiss Re Institute igualmente previene que el mundo registrará, una vez más, pérdidas crecientes por huracanes, inundaciones, incendios forestales y olas de calor. Aunque también indica que la industria ya trabaja con modelos de riesgo revisados, mayores vencimientos de reaseguros y costos crecientes de protección catastrófica. De cualquier forma, 2026 será para las aseguradoras un año de mayor disciplina técnica y de fortalecimiento de capacidades operativas, especialmente en siniestros de alto volumen.
PRONÓSTICO PARA EL MERCADO ASEGURADOR DE LATINOAMÉRICA: UNA REGIÓN QUE AVANZA EN TERRENO INESTABLE
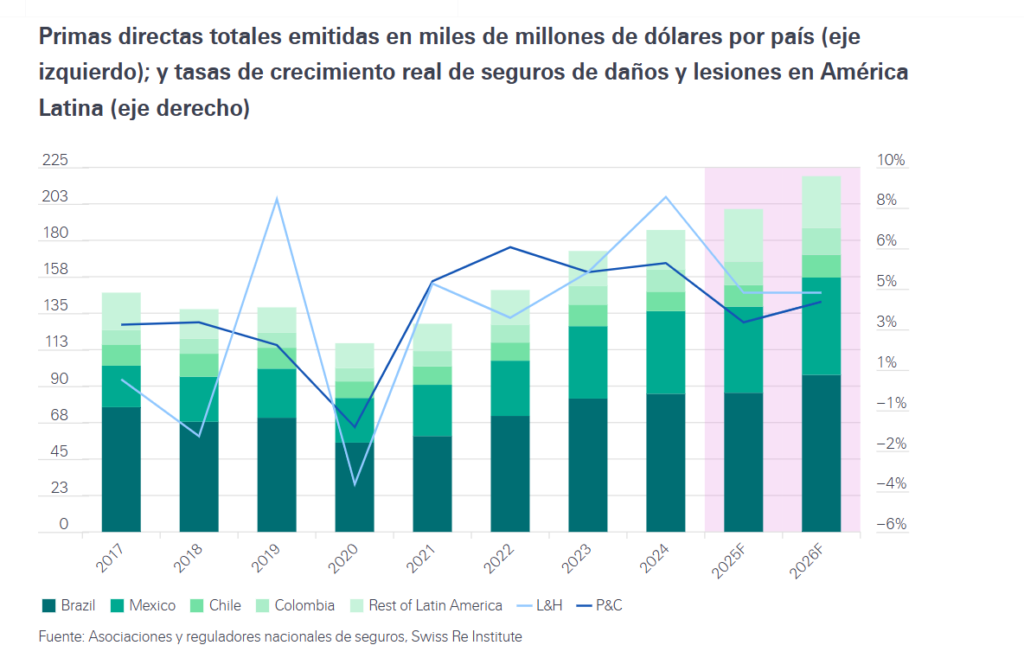
El crecimiento global de 2.5% para 2026 proyectado por el Swiss Institute Re tendrá un impacto desigual en Latinoamérica. Organismos multilaterales anticipan que la región crecerá entre 1.8% y 2.2%, con diferencias importantes entre México, Brasil, Chile, Colombia y Argentina.
Entre los factores que condicionarán el desempeño asegurador destacan:
- Esfuerzo fiscal limitado.
- Inflación todavía elevada en varios países.
- Volatilidad cambiaria.
- Dependencia estructural de ciclos de materias primas.
- Marcada exposición a fenómenos climatológicos extremos.
En este escenario, el seguro sería un amortiguador clave para proteger patrimonio, continuidad económica y proyectos de infraestructura.
Por si fuera poco, el organismo advierte que la región latinoamericana podría enfrentar un gran desafío operativo, con frecuencia de siniestros, severidad de daños, complejidad logística, y volatilidad en suministros y materiales. Lo que el organismo suizo ve como un “aumento de los costos de las reclamaciones” se vuelve especialmente agudo en América Latina, donde la inflación no solo afecta la reconstrucción, sino también la disponibilidad de refacciones, materiales, mano de obra especializada y tiempos de aprobación. Así las cosas, las aseguradoras necesitan fortalecer sus capacidades operativas, automatizar procesos y hasta tercerizar la gestión de sus siniestros.
2026: UN AÑO PARA DECIDIR EL FUTURO DEL SEGURO
Las perspectivas del Swiss Re Institute pintan, para 2026, un escenario complejo, pero manejable. El organismo proyecta un año de crecimiento económico moderado, pero cargado de retos para el mercado asegurador.
A nivel global, la industria aseguradora mantendrá estabilidad, con crecimientos reales en primas de entre 1.7% para No Vida y 2.3% para Vida. A su vez, en América Latina, el panorama será más exigente, pero también será un año de oportunidades para ampliar coberturas, innovar en productos (como los seguros paramétricos), así como para fortalecer alianzas estratégicas entre aseguradoras, reaseguradoras, entidades gubernamentales y empresas especializadas en gestión de siniestros.
Hasta lo que ahora es posible prever es que 2026 no será un año simple, aunque sí será un año decisivo. A manera de recapitulación será un punto de inflexión donde la capacidad de adaptación y anticipación diferenciará a los actores que liderarán la industria aseguradora del futuro.
Si tu organización debe prepararse para un escenario de riesgos crecientes, SINESTRY puede ayudarte a transformar la gestión operativa en una ventaja competitiva. ¡Contáctanos y fortalece tu estrategia de siniestros para 2026!