Ante fenómenos que multiplican daños, como las recientes inundaciones en México, la siniestralidad se eleva y amenaza la salud financiera de las aseguradoras. Aquí te explicamos este concepto, cómo se calcula, su impacto nacional y global, al igual que las estrategias para restaurar la rentabilidad técnica.
Octubre de 2025 se convirtió en un sombrío recordatorio de la vulnerabilidad de México ante los riesgos hidrometeorológicos. Lluvias torrenciales, que afectaron a 31 de las 32 entidades del país, culminaron en afectaciones devastadoras en 139 municipios en solo cinco estados. La tragedia, más allá de las pérdidas humanas (con un saldo reportado por el Gobierno de México de 82 decesos y 17 personas no localizadas), se manifestó en miles de viviendas destruidas, ríos desbordados e infraestructura colapsada, lo que se calificó como un desastre «socialmente construido» por la falta de inversión en prevención.
Para el sector asegurador, la urgencia fue inmediata. La Asociación Mexicana de Instituciones de Seguros (AMIS) activó los protocolos para atender los siniestros reportados, y se preparó para evaluar los daños amparados por coberturas de riesgos hidrometeorológicos, como la inundación por lluvia y las avalanchas de lodo.
Empero, el evento reveló una doble amenaza para el negocio asegurador y la sociedad. Primero, el potencial de alta severidad en los reclamos de propiedades aseguradas, impulsando al alza el índice de siniestralidad. Segundo, el sector enfrentó nuevamente la gran brecha de protección: en estados gravemente afectados como Guerrero (11%), Puebla (15%) o Veracruz (17%), el promedio de aseguramiento de viviendas se encontraba notablemente por debajo de la media nacional del 26%.
¿QUÉ ES LA SINIESTRALIDAD Y CÓMO SE CALCULA?
La siniestralidad es un concepto fundamental en el mundo del seguro. De acuerdo al Diccionario de Seguros de la Fundación MAPFRE, contablemente, se da este nombre a la valoración conjunta de los siniestros producidos (pendientes y liquidados) con cargo a una entidad aseguradora. “Normalmente –abunda-, se emplea el término para referirse al ratio de siniestralidad, que equivale a la proporción entre el importe total de los siniestros y las primas recaudadas por una entidad aseguradora en un período de tiempo”.
También conocida como loss ratio, la siniestralidad responde a la pregunta: ¿cuánto de lo que cobro en pólizas se va realmente en reclamar indemnizaciones y preparativos para siniestros ya ocurridos? Por ello, sus componentes clave son: primas devengadas, pérdidas incurridas y reservas.
El cálculo de la siniestralidad se realiza dividiendo el costo total de los siniestros entre la prima total y multiplicando el resultado por 100 para lograr el porcentaje.
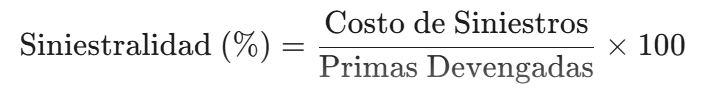
Un ejemplo práctico sería el siguiente: si en un ramo de Autos las primas devengadas suman 100 millones de pesos, y el costo de siniestros más reservas arrojaron 65 millones de pesos, entonces la siniestralidad es del 65 por ciento.
El índice de siniestralidad es, por así decirlo, “el pulso financiero del riesgo”, y tiene un impacto directo en todo el negocio asegurador. Concretamente en:
- Rentabilidad. Marca la diferencia entre beneficios y pérdidas. Una alta siniestralidad puede reducir la rentabilidad de la aseguradora, incluso hasta que los costos de indemnización y reservas superen los ingresos por primas.
- Determinación de las primas. Una alta siniestralidad puede llevar a las aseguradoras a ajustar las primas para cubrir los costos adicionales, generando un incremento en primas para los asegurados.
- Afectación sobre la liquidez. Siniestros grandes, reclamaciones simultáneas pueden generar flujos de salida elevados, obligando a la aseguradora a usar reservas o buscar financiamiento.
- Impacto reputacional. Si los asegurados perciben demoras, rechazos o falta de claridad, la confianza baja, lo que complica renovar pólizas y captar nuevos clientes.
¿CUÁL ES EL IMPACTO DE LA SINIESTRALIDAD A NIVEL NACIONAL Y GLOBAL?
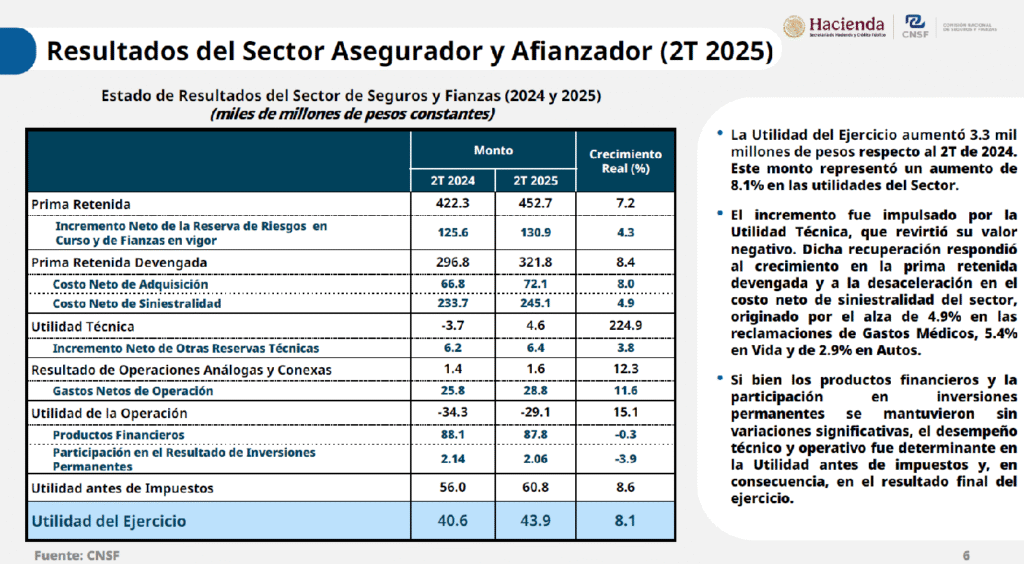
Previo a las inundaciones de octubre y al severo temporal de lluvias que azotó a la Ciudad de México, el Desempeño Oportuno del Sector Asegurador al 2° trimestre de 2025, elaborado por la Comisión Nacional de Seguros y Fianzas (CNSF), daba cuenta que, tras enfrentar serios desafíos de rentabilidad técnica a finales de 2024, el sector asegurador mexicano logró un giro cardinal al cierre del segundo trimestre de este año. Este vuelco se debe directamente a un control más estricto del Costo Neto de Siniestralidad y la disciplina en la gestión de primas devengadas.
El dato más relevante es la recuperación de la Utilidad Técnica, indicador que revirtió su valor negativo y creció un 224.9% respecto al mismo periodo del año anterior. Esta recuperación fue una respuesta directa a dos factores: crecimiento en la Prima Retenida Devengada y desaceleración del Costo Neto de Siniestralidad, que permitió que los ingresos superaran el costo de los reclamos. En consecuencia, el buen desempeño técnico y operativo fue determinante, empujando la Utilidad del Ejercicio del sector a un incremento del 8.1 por ciento.
Sin embargo, también hay que considerar que la siniestralidad en México es presionada por las tendencias globales que, según el Swiss Re Institute, presenta una tendencia tasa de crecimiento sostenida. De hecho, abunda que las pérdidas aseguradas globales por catástrofes naturales alcanzaron los 137,000 millones de dólares en 2024 y, de mantenerse esta trayectoria, pronostica que se acercarán a 145,000 millones de dólares al finalizar 2025.
¿CÓMO CORREGIR LA SINIESTRALIDAD Y RESTAURAR LA RENTABILIDAD TÉCNICA?
Para que las aseguradoras mantengan una salud técnica es necesario no solo reaccionar tras el siniestro, sino anticiparse, diseñar, invertir e innovar. La restauración de la solvencia debe pasar por cuatro pilares estratégicos:
- Micropricing y segmentación avanzada. La primera defensa es adecuar tarifas. ¿Cómo? Viendo más allá de los factores básicos y aplicar micropricing para alinear la prima con el riesgo real, lo que incluye penalizar la discontinuidad de cobertura y segmentar por grupos de riesgos conocidos.
- Lucha estratégica contra el fraude. En ramos como Salud, hay que invertir en análisis de datos y machine learning para detectar patrones anómalos de facturación por parte de proveedores médicos. Combatir el fraude por servicios inexistentes o inflados es un costo evitable que impacta directamente en el índice de siniestralidad.
- Preparación logística y datos de calidad. Es vital invertir en bases de datos georreferenciadas y confiables sobre el valor de reposición de los riesgos para acelerar el ajuste de siniestros y reducir los Costos de Ajuste.
- Uso de tecnología y prevención activa. La tecnología debe usarse tanto para suscribir como para prevenir. Por ejemplo, el uso de telemática o IoT en Autos permite monitorear el comportamiento del riesgo en tiempo real, para que la aseguradora influya en la frecuencia de los siniestros y reduzca los costos de ajuste al automatizar procesos.
En fin, evaluar y gestionar adecuadamente la siniestralidad es un ganar-ganar: las aseguradoras mantienen un equilibrio entre la cobertura de riesgos y la sostenibilidad financiera, mientras que los asegurados se benefician con una protección más adecuada y precios justos.
Especializados en gestión integral de siniestros, SINESTRY puede ayudarle a convertir su siniestralidad de un pasivo crítico en la base de su rentabilidad técnica. ¡Hablemos!